|
|
|
23.10.26 - 16:30
|
Regimewechsel statt Panikreaktion: Frankreichs Staatsanleihen unter Druck (DZ Bank)
|
|
|
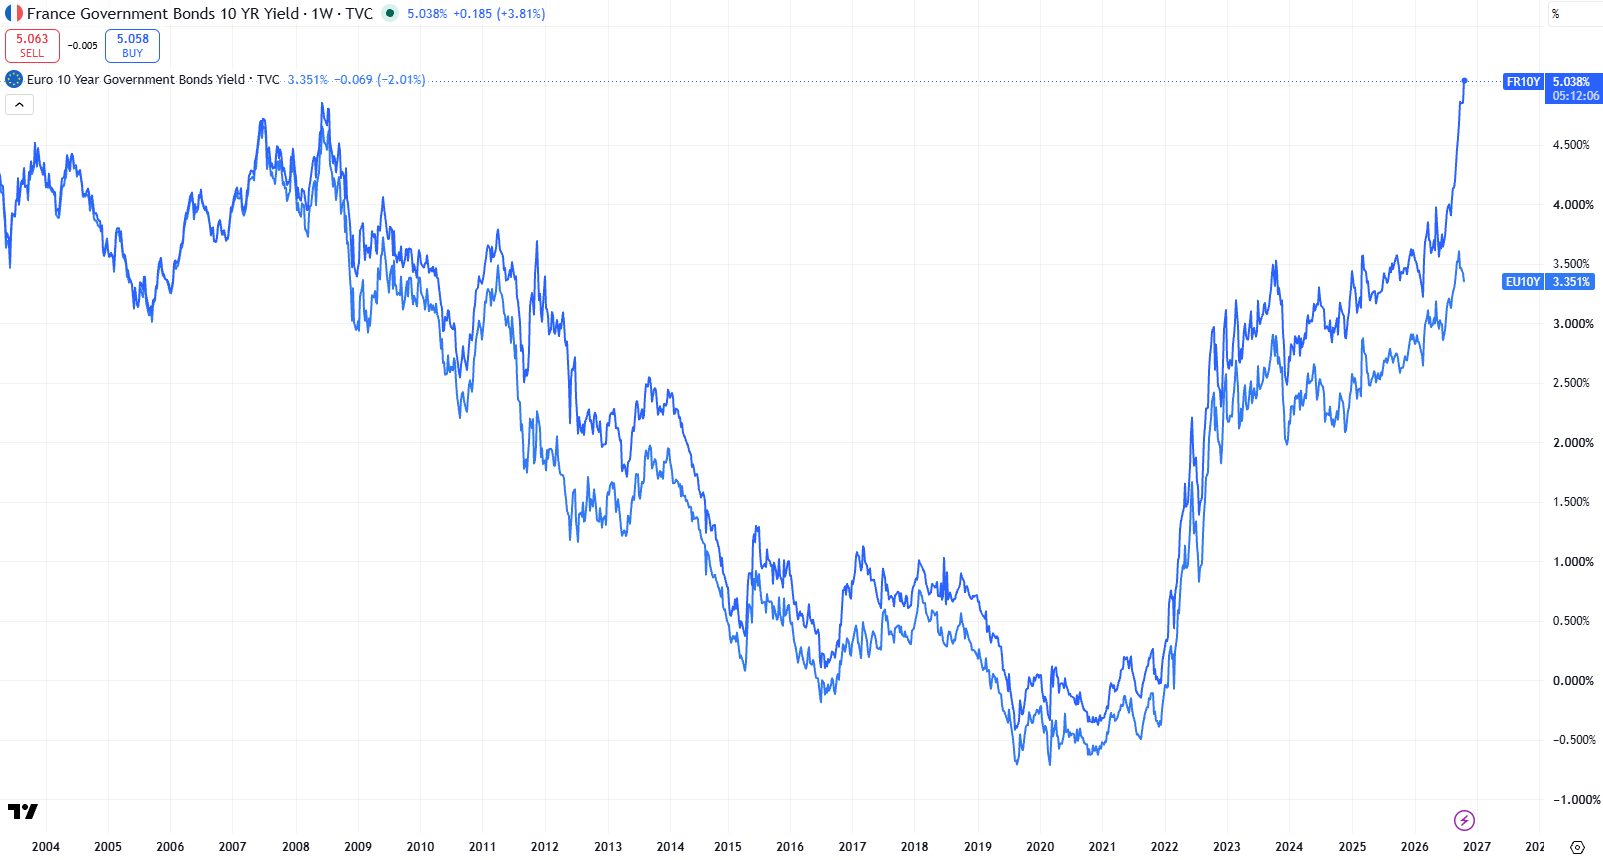
Aufruhr auf den Straßen, fragile Haushaltspläne und die Furcht vor einer Stichwahl der extremen politischen Ränder: Frankreichs Staatsanleihen geraten ein halbes Jahr vor den Wahlen massiv unter Druck. Die jüngsten Verwerfungen am Markt sind dabei keine bloße Panikreaktion, sondern markieren einen echten Regimewechsel..
|
|
|
|
|
|
23.10.26 - 16:30
|
Video Podcast: Das Arbeitsmarkt-Update (Deutsche Bank)
|
|
|
Wann kommt der Aufschwung am Arbeitsmarkt? Marc Schattenberg von Deutsche Bank Research erklärt, warum der Arbeitsmarkt der Konjunktur hinterherläuft, wann Unternehmen wieder mehr einstellen – und wie KI die Arbeitswelt verändert. Das Arbeitsmarkt-Update jetzt neu bei Podzept....
|
|
|
23.10.26 - 15:45
|
EZB-Preview: Zinsschritt in der Pipeline - aber nicht im Oktober (DZ Bank)
|
|
|
Wir gehen fest davon aus, dass die europäischen Währungshüter ein weiteres Mal an der Zinsschraube drehen und den Einlagesatz um 25 Basispunkte auf 2,75% anheben werden. Dieser Erhöhungsschritt dürfte allerdings nicht zur anstehenden Oktober-Sitzung erfolgen. Wir rechnen stattdessen erst für die darauffolgende Sitzung im Dezember mit diesem Schritt..
|
|
|
23.10.26 - 15:15
|
Fed-Preview: Pause mit hawkishem Unterton (DZ Bank)
|
|
|
Für die FOMC-Sitzung am 27./28. Oktober erwarten wir unveränderte Leitzinsen bei 3,75 bis 4,00%. Allerdings dürfte sich das FOMC die Tür für eine Zinserhöhung im Dezember weit offen halten..
|
|
|
23.10.26 - 15:15
|
Unsicherheit drückt Euroraum-PMIs (Commerzbank)
|
|
|
Der zusammengefasste Einkaufsmanagerindex für den Euroraum (PMI) ist im Oktober von 53,1 auf 51,9 Punkte gesunken. Offenbar drücken die hohen Energiepreise und die steigenden Staatsrenditen auf die Stimmung in der Wirtschaft. Insbesondere in Frankreich ist der Einkaufsmanagerindex deutlich gefallen. Der Stimmungsindikator rutscht damit in den Bereich ab, in dem die Wirtschaft in der Vergangenheit nur unterdurchschnittlich gewachsen ist..
|
|
|
23.10.26 - 13:01
|
Wochenausblick: KW 44 (Helaba)
|
|
|
EZB: Über Monster und Zinserhöhungsspielräume. Angesichts der jüngsten Entwicklungen in Frankreich dürfte eine Zinsanhebung durch die
EZB im Oktober wohl kein Thema sein. Insgesamt wird der Spielraum für Straffungen kleiner.. --- Brasilien vor der Stichwahl: Lula oder Bolsonaro? Flávio Bolsonaro hat die besseren Karten. Die Märkte honorieren die Aussicht auf mehr Fiskaldisziplin, obwohl sein Programm entscheidende Fragen offenlässt..
|
|
|
23.10.26 - 09:45
|
Market Flash - DE-Einkaufsmanagerindizes (Helaba)
|
|
|
Gemischte Stimmungslage bei deutschen Unternehmen: Für den auslaufenden Monat wurde den vorläufigen Daten zufolge im deutschen Verarbeitenden Gewerbe ein solider und über den Erwartungen liegender Einkaufsmanagerindex ermittelt. Im Servicesektor hingegen kam es zu einem unerwartet kräftigen Rückgang. Beide Indizes liegen aber weiterhin klar im Expansionsbereich und sprechen einer anhaltend positiven gesamtwirtschaftlichen Entwicklung nicht entgegen. Die Zinserhöhungserwartungen bezüglich der EZB bleiben wohl präsent, werden aber nicht forciert, auch weil in Frankreich enttäuschende PMIs unterhalb der Expansionsschwelle veröffentlicht wurden...
|
|
|
23.10.26 - 09:00
|
Fed und EZB im Gleichschritt (Commerzbank)
|
|
|
EZB und Fed dürften auf die hohen Inflationsrisiken zwar nicht bereits kommende Woche mit Zinserhöhungen reagieren, aber im Dezember – sofern französische Staatsanleihen nicht völlig unter die Räder geraten. Gegen weitere Zinserhöhungen im neuen Jahr sprechen der von uns erwartete Ölpreisrückgang, die Bremswirkung der gestiegenen Anleihezinsen sowie die Einschätzung vieler Notenbanker, dass die Leitzinsen dann bereits restriktiv wirken..
|
|
|
23.10.26 - 07:15
|
Tagesausblick (Helaba)
|
|
|
Um den gesamten Artikel unter helaba.com zu lesen, klicken Sie bitte auf die Überschrift...
|
|
|
22.10.26 - 16:31
|
Frankreich: Lösung struktureller Probleme nicht in Sicht (HCOB)
|
|
|
Frankreich befindet sich in einer Sackgasse,
strukturell und schuldentechnisch. Was die Schuldenentwicklung angeht, dürfte nur Marine Le Pen
dazu in der Lage sein, das Land aus dieser Sackgasse herauszuholen, vorausgesetzt sie gewinnt
die Präsidentschaftswahlen und erhält eine Mehrheit in der Nationalversammlung. Die strukturellen
Probleme Frankreichs hingegen dürfte Le Pen
verschärfen..
|
|
|
22.10.26 - 15:01
|
Im Fokus: Gold (Helaba)
|
|
|
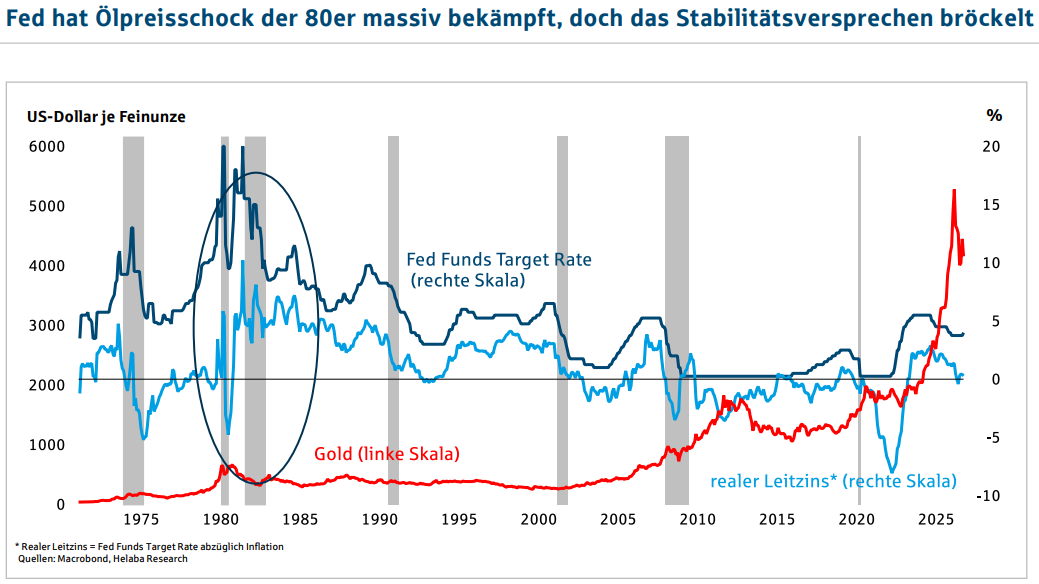
Gold zuletzt wieder unter Zinsdruck --- Hohes Renditeniveau seit Kriegsbeginn zuletzt dominanter Faktor für Gold --- Ölpreis über 100 US-Dollar befördert Inflations- und Zinssorgen, vorerst keine Entspannung --- Ölschock der 70er und Konsequenzen für die 80er: Ein Risikoszenario für Gold --- US-Inflation 1970 und heute: Wiederholt sich die Geschichte und wie reagiert die Geldpolitik? --- Fed hat Ölpreisschock der 80er massiv bekämpft, doch das Stabilitätsversprechen bröckelt --- Hohe US-Staatsverschuldung: Bremsklotz für die Fed und positiv für Gold --- Gold führt im direkten Vergleich mit US-Staatsanleihen --- Langfristiger Kaufkraftschwund beim US-Dollar ist ein strukturelles Plus für Gold --- Gold und Bitcoin manchmal im Gleichlauf, doch Bitcoin volatiler und risikoreicher
|
|
|
|
|
|
|
|
|
|
22.10.26 - 14:01
|
Märkte und Trends Oktober 2026 (Helaba)
|
|
|
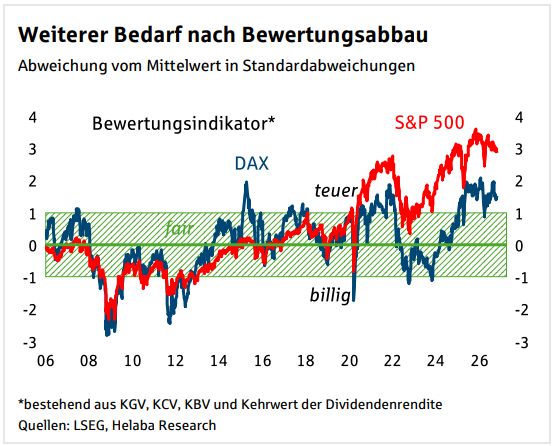
Konjunktur: Deutsche Wirtschaft im Aufschwung --- Geldpolitik: Noch gibt es Zinserhöhungsspielraum --- Staatsanleihen: Auf erhöhtem, aber vermutlich stabilem Renditeniveau --- Aktien: Anleger halten sich zurück. Steigende Renditen und die Erwartung weiterer Leitzinserhöhungen bremsen die Aktienmärkte. Entsprechend wurden die Gewinnerwartungen in den vergangenen Monaten weltweit mehrheitlich nach oben revidiert. Zuletzt hat sich dieser Trend jedoch wieder etwas abgeschwächt. Beim DAX halten sich aktuell Aufwärts- und Abwärtsrevisionen etwa die Waage. In den USA haben bislang knapp ein Fünftel der Unternehmen aus dem S&P500 Ergebnisse vorgelegt, von denen 80% positiv überraschten. Aus dem Technologiesektor (13% berichtet) konnten bislang fast 90 % die Erwartungen übertreffen. Angesichts der Gesamtgemengelage bleibt daher weiterhin eine Halten-Positionierung angezeigt.. --- Rohöl: Keine Lösung am Persischen Golf in Sicht --- Immobilien: Produktion im Baugewerbe legt deutlich zu --- Devisen: Euro-Schwäche
|
|
|
|
|
|
22.10.26 - 10:45
|
Prognoserevision: Erhöhte Ölpreise sind die neue Realität (DZ Bank)
|
|
|
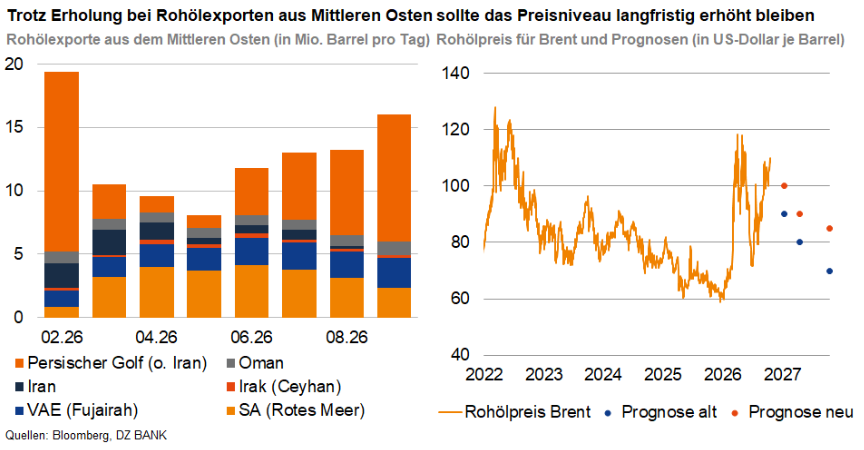
Obwohl sich die Versorgungslage am Rohölmarkt durch alternative Transportwege zuletzt spürbar verbessert hat, bleibt das Preisniveau hoch. Ausschlaggebend sind hohe Risikoprämien und Transportkosten. Erst mittelfristig dürfte sich der Markt leicht entspannen..
|
|
|
|
|
|
22.10.26 - 10:01
|
High-Tech im ultimativen Realitäts-Check (Robert Halver)
|
|
|
Die Euphorie über High-Tech-Titel ist zuletzt deutlicher Ernüchterung gewichen. Sind die hohen Erwartungen an KI übertrieben? Haben wir es mit einer nachhaltigen Kurswende nach unten zu tun oder nur mit einer Korrektur? Zeit für die Reifeprüfung.
|
|
|
22.10.26 - 07:15
|
Tagesausblick (Helaba)
|
|
|
Um den gesamten Artikel unter helaba.com zu lesen, klicken Sie bitte auf die Überschrift...
|
|
|
21.10.26 - 15:15
|
Smarte Brillen – mehr Durchblick mit KI (DZ Bank)
|
|
|
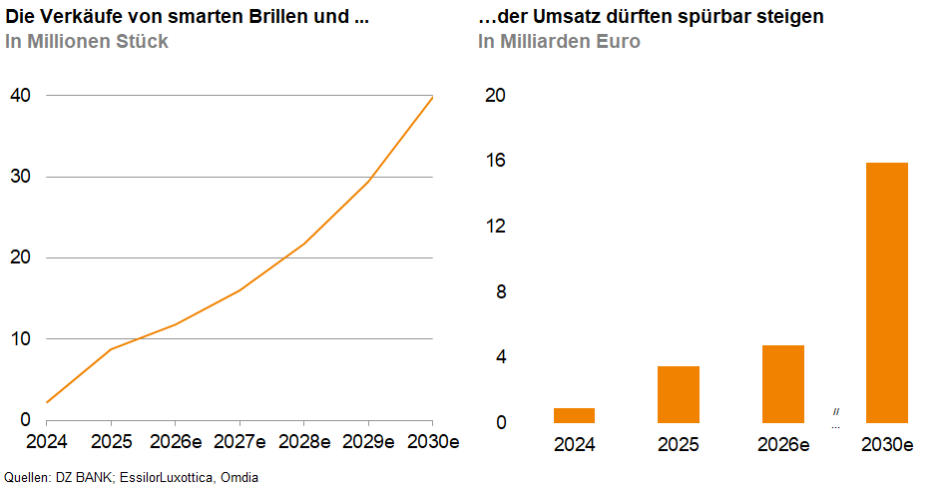
Der Markt für smarte Brillen verzeichnet ein sehr hohes Wachstum. Die KI ermöglicht neue – freihändig durchführbare – Anwendungen. Damit sich die Geräte als Alltagsbegleiter durchsetzen, müssen Dritte besser vor heimlichen Aufnahmen geschützt werden..
|
|
|
|
|
|
21.10.26 - 07:15
|
Tagesausblick (Helaba)
|
|
|
Um den gesamten Artikel unter helaba.com zu lesen, klicken Sie bitte auf die Überschrift...
|
|
|
20.10.26 - 12:01
|
Market Flash - ZEW-Umfrage (Helaba)
|
|
|
Stimmungseintrübung: Im Oktober ist der ZEW-Saldo der Konjunkturerwartungen gesunken, wobei die Konsensschätzung noch verfehlt wurde. Der Stimmungsrückgang kommt nicht überraschend, denn die Energiepreise liegen auf sehr hohem Niveau und auch die gestiegenen Zinsen und Renditen sind in der Tendenz ein Belastungsfaktor. Zudem hatte das ähnlich konzipierte sentix-Investorenvertrauen bereits einen Rückgang aufgewiesen. Nicht unerwähnt bleiben sollten die Aktienmärkte, die unter Schwankungen nachgegeben haben. Der ZEW-Saldo der Lageeinschätzung konnte indes weiter zulegen, was wohl damit zu erklären ist, dass die Wirtschaft trotz geopolitischen Gegenwinds eine gewisse Resilienz gezeigt hat..
|
|


 Börsentreff auf Facebook |
 Börsentreff auf X |
 Börsentreff auf Instagram