|
|
|
31.08.26 - 12:01
|
Chartbook Branchen Q2 2026 (Helaba)
|
|
|
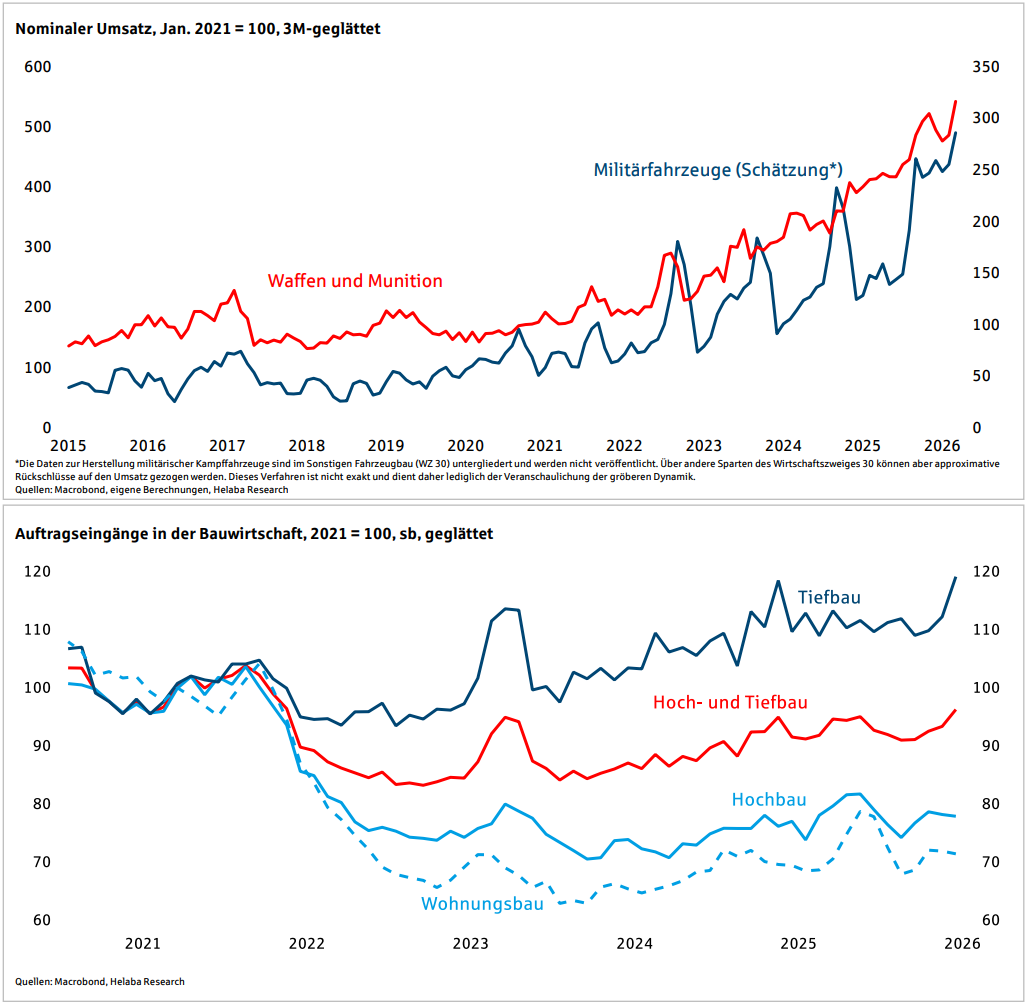
Verarbeitendes Gewerbe – Bauwirtschaft – Dienstleistungen --- In der Industrie gab es im zweiten Quartal 2026 etwas Entlastung. Die Produktion im Verarbeitenden Gewerbe stieg um 0,5 %, die Aufträge um 1,4 % gegenüber dem Vorquartal. --- Auch von den Auslandsmärkten kam Entlastung. Die Warenexporte stiegen deutlich (+2,6 % gg. Vq.), die Dienstleistungsexporte stagnierten --- Die Auftragseingänge im Baugewerbe steigen um 5,7 % gegenüber dem Vorquartal. Sie machen
damit das schwache erste Quartal wett und nähern sich ihrem Niveau von 2021 --- Die Stimmung hat sich in der Industrie sprunghaft und branchenübergreifend aufgehellt. Die
Dienstleister hingegen werden aufgrund der erhöhten Teuerung pessimistischer --- Vor allem die zarte Erholung im stationären Einzelhandel wurde ausgebremst, der Großhandel
zeigt sich robuster. Outperformer bleibt der IT- und Kommunikationshandel..
|
|
|
|
|
|
26.08.26 - 10:12
|
Zinsschock trifft US-Häusermarkt - Neubauverkäufe brechen um 10,5% ein (Anleihencheck)
|
|
|
Linz (www.anleihencheck.de) - Die US-Neubauverkäufe brachen im Juli 2026 im Monatsvergleich dramatisch um 10,5% ein; so Oberbank in ihrem aktuellen Tageskommentar zu den internationalen Finanzmärkten.
Dieser drastische Rückgang sei die direkte Folge einer Kettenreaktion auf den Finanzmärkten. Aufgrund anhaltender Inflationssorgen und der expansiven US-Haushaltspolitik seien Staatsanleihen massiv unter Druck geraten. [mehr]...
|
|
|
|
|
10.08.26 - 10:30
|
Im Fokus Immobilien: Deutscher Wohnungsmarkt (Helaba)
|
|
|
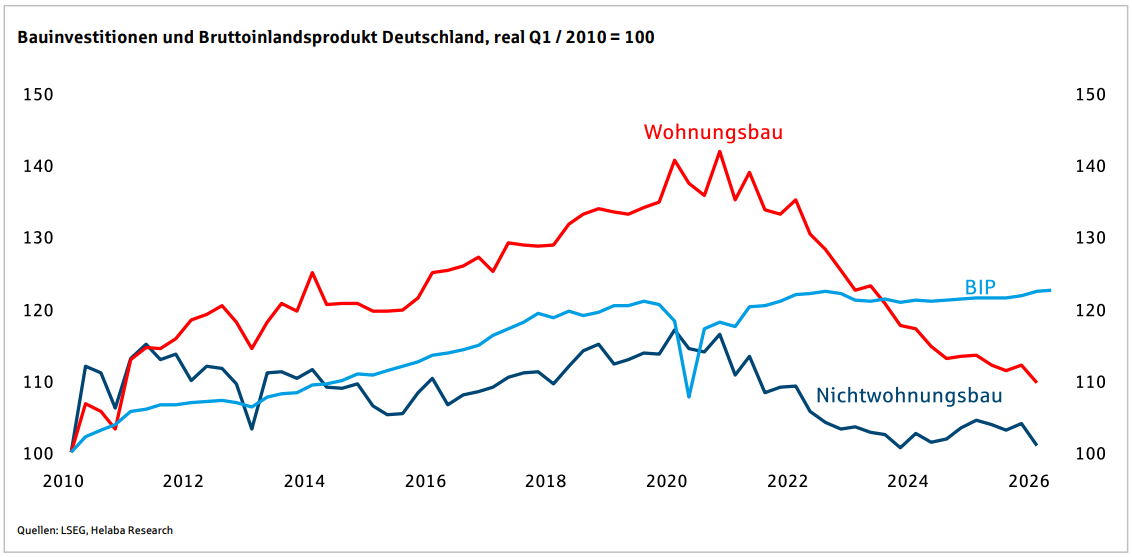
Aufschwung am deutschen Wohnimmobilienmarkt --- Wohnimmobilienpreise steigen weiter, Metropolen zuletzt nicht mehr Preistreiber --- Mieten und Preise von Mehrfamilienhäusern legen weiter zu --- In fast allen europäischen Ländern nehmen die Hauspreise zu --- Finanzierungskosten bleiben erhöht --- Wohnimmobilien beleben die Immobilienfinanzierung --- Erschwinglichkeit von Wohneigentum verbessert sich vorerst nicht weiter --- Urbanisierung treibt Wohnungsnachfrage in Großstädten --- Hohe Wohnraumnachfrage in Metropolen sorgt für deutliche Preissteigerungen --- Kalter Winter bremste Baubranche zu Jahresbeginn aus --- Wohnungsbaugenehmigungen steigen von niedrigem Niveau --- Tiefstand bei Wohnungsfertigstellungen erst 2026 --- Baukosten nehmen weiterhin stärker zu als Verbraucherpreise --- Preise von Neubauten auf Rekordniveau, Bestandspreise noch unter Höchststand
|
|
|
|
|
|
30.07.26 - 10:15
|
US-Häusermarkt: Kein Schwung in Sicht (DZ Bank)
|
|
|
Wegen den erhöhten Zinsen ist auch nach vier schwachen Jahren am US-Häusermarkt keine Belebung zu erwarten. In den hochpreisigen Regionen sind die Preise auf dem Rückzug, aber auch in anderen Landesteilen ging es zuletzt etwas abwärts. Mit stärkeren Preisrückgängen rechnen wir in den kommenden Monaten jedoch nicht, da der Neubau wohl schwach bleiben wird.. --- Seit Mitte Mai liegt der Zinssatz für eine Hypothek mit einem 30jährigen Festzins jedoch wieder oberhalb von 6,5% und der leichte Schwung hat sich wieder gelegt. Der Markt wird wohl auch 2026 – das fünfte Jahr in Folge – nur so dahin dümpeln. Wegen anhaltenden Inflationssorgen und einer robusten Konjunktur ist ein spürbarer Rückgang bei den Zinsen eher unwahrscheinlich.. --- Da die eigenen vier Wände in den meisten Landesteilen kaum noch bezahlbar sind, liegen die Verkäufe von älteren Häusern unverändert um fast ein Viertel unter dem langjährigen Durchschnitt. Eine Erholung der Marktaktivität ist nicht in Sicht..
|
|
|
|
|
|
|
|
|
|
|
|
|
|
26.05.26 - 11:01
|
Chartbook Branchen Q1 2026 (Helaba)
|
|
|
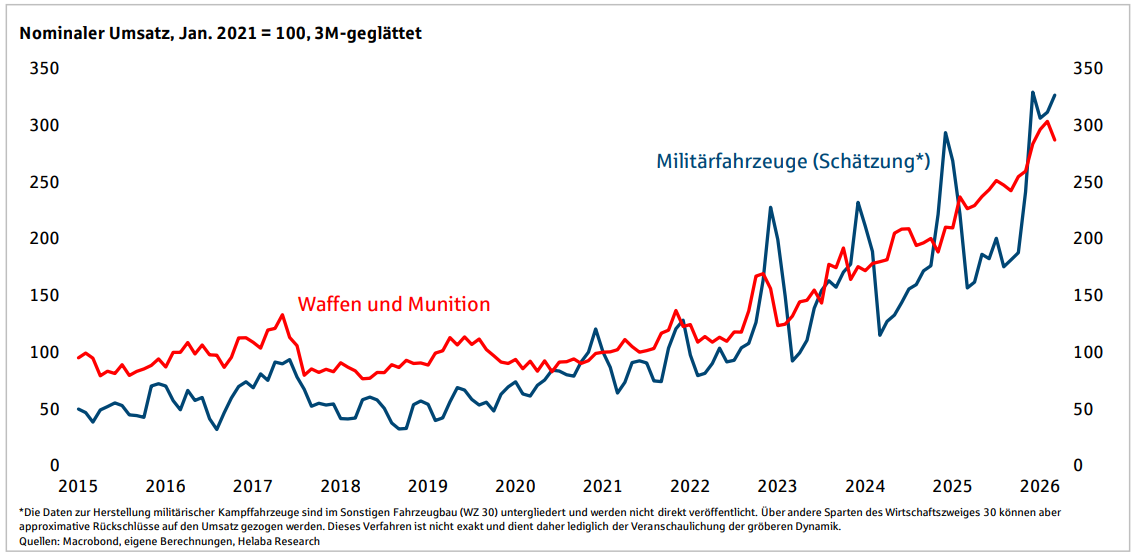
Produktion: Situation der energieintensiven Branchen nach wie vor düster --- Produktion: Gemischtes Bild bei nicht-energieintensiven Schlüsselbranchen --- Auftragseingänge: Leichte Erholungstendenzen der energieintensiven Branchen im Ausland --- Auftragseingänge: Inländische Konjunkturschwäche belastet, Euro-Nachfrage dynamisch --- Rüstungsboom zeigt sich zunehmend in den Daten --- Stimmung: Weiterhin Blues bei energieintensiven Branchen --- Stimmung: Gemischte Gefühle bei Schlüsselbranchen – Elektro macht Hoffnung --- Auftragseingänge dank starkem März aufwärtsgerichtet --- US-Zölle haben deutsche Ausfuhren branchenübergreifend belastet --- Materialknappheit in der chemischen Industrie zuletzt besonders stark gestiegen --- Mercosur-Abkommen wird kurzfristig keine Exportwunder bewirken --- Gestiegene Insolvenzquoten --- Erholung der Auftragseingänge im Hochbau zu Jahresbeginn gestoppt --- Preisschub und Konsumaussichten vermiesen Dienstleistern die Stimmung --- Kein gelungener Jahresauftakt im Einzelhandel
|
|
|
|
|
|
|
|
20.02.26 - 11:15
|
Deutsche Finanzpolitik kommt ins Rollen (Commerzbank)
|
|
|
Die Hoffnungen auf ein etwas stärkeres Wachstum der deutschen Wirtschaft beruhen in erster Linie auf der deutlich expansiveren Finanzpolitik. Tatsächlich gibt es erste Anzeichen, dass die stärkere Nachfrage des Staates in der Wirtschaft ankommt. Bisher konzentriert sich dies auf wenige Sektoren insbesondere in der Industrie, aber auch andere Sektoren werden auf Dauer hiervon profitieren. Trotzdem dürfte sich die Wirtschaft in diesem Jahr nur moderat beleben..
|
|
|
|
|
|
09.02.26 - 11:16
|
Industrie: Talfahrt beendet, Erholung 2026/27 dank Fiskalimpulsen (Deutsche Bank)
|
|
|
Die Industrieproduktion in Deutschland sank 2025 um 1,6%. Der Produktionsrückgang hat sich gegenüber 2024 (-4,8%) deutlich verlangsamt. Zudem endete im Verlauf von 2025 der Abwärtstrend der Vorjahre. Für 2026 und 2027 sind wir zuversichtlich, dass die Produktion im Verarbeitenden Gewerbe in Deutschland wieder steigen wird. Dies würde die Verluste aus den Vorjahren jedoch bei weitem nicht ausgleichen. Für eine dauerhafte Stärkung des Industriestandorts Deutschland über die nächsten zwei Jahre hinaus sind strukturelle Reformen unerlässlich.. --- Dagegen erscheint bei energieintensiven Unternehmen trotz der staatlichen Kostenentlastungen eine strukturelle Kehrtwende unwahrscheinlich.. --- Für eine dauerhafte Stärkung des Industriestandorts Deutschland über die kommenden beiden Jahre hinaus sind jedoch zwingend Strukturreformen notwendig, die mindestens an den Stellschrauben Steuerlast, Lohn- und Lohnnebenkosten, Flexibilität des Arbeitsmarktes, Energie, Bürokratie und Freihandel ansetzen..
|
|
|
|
|
|
05.02.26 - 12:30
|
US-Häusermarkt: Wenig Aktivität, dadurch fragile Preise (DZ Bank)
|
|
|
Der US-Häusermarkt dümpelt seit drei Jahren nur so dahin. Durch hohe Zinsen und hohe Preise sind die eigenen vier Wände kaum noch bezahlbar. Dennoch sind 2025 unterm Strich die Häuserpreise leicht gestiegen. Die Entwicklung im Jahresverlauf hat jedoch gezeigt, dass bereits eine moderate Ausweitung beim Immobilienangebot die Preise unter Druck bringen kann.. --- Die weiterhin schlechte Erschwinglichkeit und die verhaltene Entwicklung bei den Finanzierungsanträgen sprechen gegen eine deutliche Erholung bei der Marktaktivität.. --- Perspektivisch werden die US- Zinsen aber sinken und damit wohl die Bautätigkeit ankurbeln!
|
|
|
|
|
|
|
|
29.01.26 - 13:02
|
Im Fokus Branchen: Was erwartet die deutschen Branchen 2026? (Helaba)
|
|
|
Automobilindustrie: Vorsichtiges Anfahren im ersten Gang.. - Langfristig ist das Wachstumspotenzial aber begrenzt. Den wohl dauerhaften Verlusten in der Volksrepublik und US-Zöllen steht kein adäquates Lösungskonzept gegenüber.. --- Maschinenbau: Der Prophet des Aufschwungs --- Elektroindustrie: Hoffnungsträger vor Bewährungsprobe --- Chemie- und Pharmaindustrie: Viele Fragezeichen im Labor --- Metallgewerbe: Schmerzmittel ohne Genesung --- Einzelhandel: Auf der Welle des Konsums --- Bauindustrie: Können wir das schaffen?
|
|
|
|
|
|
|
|
07.01.26 - 14:15
|
Deutschland-Monitor Baufinanzierung Q1/2026 (Deutsche Bank)
|
|
|
Die deutsche Wirtschaft hat 2025 ihre Rezessions- und Schwächephase nicht überwunden. Hoffnungen ruhen auf dem Infrastruktur- und Bundeswehrsondervermögen, die in 2026 das BIP-Wachstum ankurbeln dürften. Immerhin hat das magere Wachstum zu einem Rückgang der Inflation beigetragen, wenngleich die Kerninflation aufgrund des Preisdrucks im Dienstleistungssektor wohl dauerhaft über 2% liegt. In der Folge hat die EZB den Einlagezins bis Mitte 2025 um 200 Basispunkte auf 2% gesenkt und wird dieses Niveau voraussichtlich bis Anfang 2027 beibehalten. Dagegen dürften die langfristigen Bundrenditen weiter nach oben tendieren. Hierdurch dürften auch die langfristigen Hypothekenzinsen etwas zulegen....
|
|
|
|
|
|


 Börsentreff auf Facebook |
 Börsentreff auf X |
 Börsentreff auf Instagram